Tres caminos para Colombia: deuda, inversión y ajuste fiscal
ENTREGA 2 | LOS TRES ESCENARIOS
El presupuesto de 2027 puede convertirse en el comienzo de una corrección fiscal ordenada o en el punto de partida de una presión mayor sobre la deuda. La diferencia dependerá de cómo el Congreso modifique la composición del gasto y de la capacidad del Gobierno para combinar disciplina fiscal con inversión productiva.
La discusión sobre el Presupuesto General de la Nación no termina en determinar si los $634,9 billones propuestos para 2027 son muchos o pocos. La verdadera discusión está en cómo se distribuyen y qué efectos producen sobre la economía. El proyecto contempla $155,4 billones para servicio de la deuda, $392,6 billones para funcionamiento y $87 billones para inversión. Frente a 2026, el servicio de la deuda aumenta 54,7 %, el funcionamiento 7,3 % y la inversión disminuye 2,8 %. (Senado de la República)
Con ese punto de partida pueden construirse tres escenarios. No son pronósticos oficiales ni pretenden sustituir las proyecciones de Minhacienda, el Banco de la República o el CARF. Son escenarios analíticos que permiten entender qué podría ocurrir dependiendo de las decisiones que adopte el Congreso y de la respuesta posterior de la política económica.
Escenario 1: mantener la estructura actual
El primer escenario consiste en aprobar el presupuesto prácticamente como fue presentado, manteniendo la fuerte presión del servicio de la deuda y una inversión pública inferior a la prevista para 2026.
La ventaja inmediata de esta alternativa sería evitar una modificación profunda de las cuentas presupuestales y mantener una parte importante de los compromisos financieros ya programados. Sin embargo, el costo potencial es una reducción del margen fiscal para los próximos años.
Si el déficit permanece elevado y la deuda continúa creciendo, el Estado deberá seguir destinando una cantidad importante de recursos a financiar sus obligaciones. El problema es que los intereses no generan por sí mismos nueva capacidad productiva. Son el costo financiero de decisiones anteriores.
El riesgo aparece cuando ese costo empieza a desplazar otros gastos. Si una mayor proporción del presupuesto termina comprometida con la deuda, el Gobierno tendrá menos capacidad para financiar infraestructura, educación, innovación, transporte, transición energética o desarrollo regional.
El CARF ha advertido precisamente sobre la necesidad de un ajuste estructural para recuperar la sostenibilidad fiscal. Su comunicado de septiembre de 2026 señala que el PGN 2027 requiere medidas que permitan contener la vulnerabilidad fiscal y recuperar un ancla fiscal sostenible. (Carf)
En un escenario de deterioro fiscal, además, podrían aumentar las primas de riesgo y el costo de financiación, lo que tendría un efecto adicional sobre el presupuesto. Una deuda más costosa genera mayores intereses y estos, a su vez, reducen todavía más el espacio disponible para la inversión.
Este escenario podría resumirse así: Colombia conserva su estructura presupuestal, pero corre el riesgo de que la deuda se convierta progresivamente en una variable que limite la capacidad del Estado para responder a las necesidades futuras.
Escenario 2: administrar la deuda para aumentar la inversión
El segundo escenario parte de una idea distinta: no reducir artificialmente las obligaciones financieras, sino administrar su perfil para intentar liberar espacio presupuestal y proteger una mayor cantidad de recursos destinados a inversión.
Aquí resulta necesario distinguir entre pagar menos deuda y administrar mejor la deuda. El Estado no puede simplemente desconocer intereses o amortizaciones contractualmente exigibles. Lo que sí puede hacer es gestionar vencimientos, refinanciar obligaciones cuando las condiciones financieras lo permitan y buscar una estructura de deuda que reduzca riesgos de liquidez y costos innecesarios.
Si esa estrategia permitiera liberar recursos sin incrementar el déficit, Colombia podría destinarlos a proyectos con alto retorno económico y social.
El beneficio potencial sería importante. Una inversión bien seleccionada puede aumentar la productividad de las empresas, mejorar la conectividad territorial, reducir costos logísticos, fortalecer el capital humano y ampliar la capacidad productiva de regiones que actualmente tienen restricciones de infraestructura.
Pero este escenario tiene una condición ineludible: no puede convertirse en una excusa para aumentar nuevamente el endeudamiento.
Si Colombia refinancia deuda, libera recursos y simultáneamente aumenta el déficit, el problema simplemente cambia de fecha. La economía podría obtener un alivio presupuestal en 2027, pero enfrentar una presión mayor en 2028 y 2029.
Por eso, este segundo escenario solamente sería sostenible si la gestión de deuda se acompaña de una trayectoria descendente del déficit y de una selección rigurosa de los proyectos de inversión.
Escenario 3: ajuste fiscal y protección de la inversión
El tercer escenario es más complejo políticamente, pero ofrece una alternativa más consistente desde el punto de vista macroeconómico.
La idea consiste en realizar un ajuste fiscal que no recaiga principalmente sobre la inversión productiva, sino sobre los componentes del gasto corriente que puedan ser racionalizados, los programas de bajo impacto, las duplicidades institucionales, las ineficiencias administrativas y aquellos gastos cuya relación entre costo y resultado sea débil.
Al mismo tiempo, el Gobierno tendría que mejorar la generación de ingresos permanentes y fortalecer la administración tributaria. El objetivo sería reducir el déficit sin destruir la capacidad de inversión del Estado.
Esta opción parte de una premisa sencilla, pero decisiva: no todo gasto tiene el mismo efecto económico.
Un peso destinado a una obra productiva puede generar actividad económica durante años, mientras un peso destinado a un gasto corriente que no aumenta productividad puede agotarse en el mismo periodo fiscal. La política presupuestal debería, por tanto, diferenciar entre gasto necesario, gasto eficiente y gasto susceptible de ser reducido.
En este escenario, la inversión dejaría de ser considerada la variable residual del presupuesto y pasaría a convertirse en una de las herramientas para superar el problema fiscal.
La lógica sería construir un círculo virtuoso en el que una mejor composición del gasto permita elevar la productividad; una mayor productividad impulse el crecimiento; un mayor crecimiento amplíe la base tributaria; un mayor recaudo reduzca el déficit y una menor presión fiscal contribuya posteriormente a estabilizar la deuda.
El Banco de la República ya ha advertido que Colombia enfrenta simultáneamente presiones inflacionarias, incertidumbre fiscal y la necesidad de mantener condiciones que permitan un crecimiento sostenible. En junio de 2026 la inflación fue de 6,1 %, mientras la tasa de política monetaria permaneció en 12 %. El Banco también señaló que la economía continúa creciendo, aunque con riesgos asociados a las condiciones fiscales y externas. (Banco de la República)
Por eso, el tercer escenario no significa abrir nuevamente la llave del gasto. Significa gastar de otra manera.
¿Cómo se verían los tres escenarios?
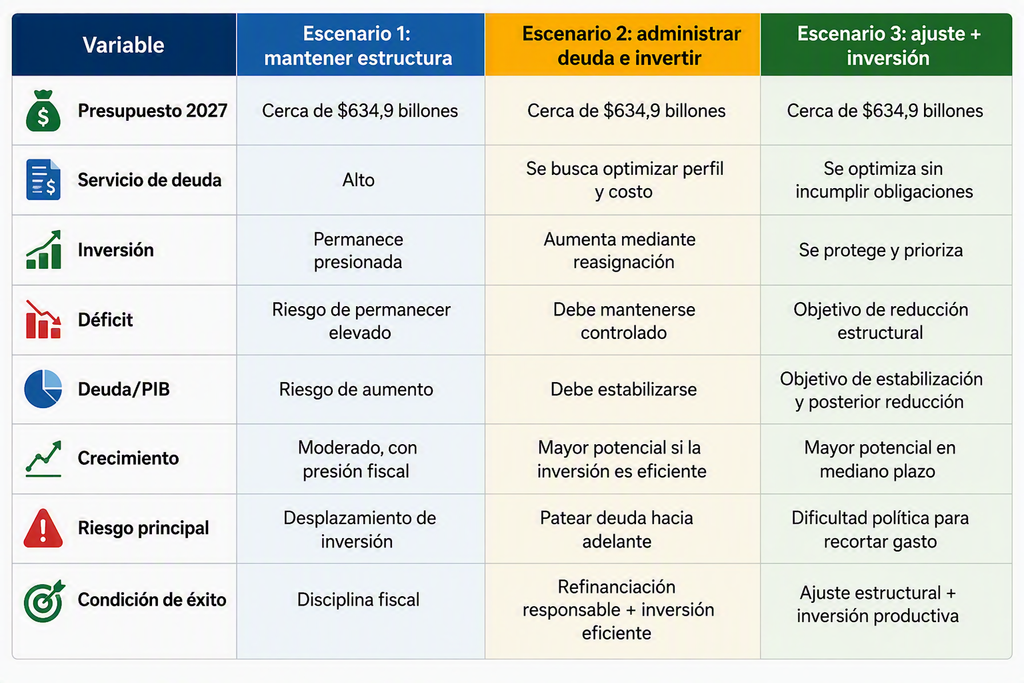
La tabla permite observar una diferencia fundamental: el escenario más favorable no necesariamente es aquel que destina más dinero a inversión, sino aquel que consigue aumentar la inversión sin deteriorar la trayectoria de la deuda.
¿Qué podría pasar en 2028?
El verdadero examen de la política fiscal de 2027 se produciría en 2028.
Si Colombia mantiene un déficit elevado y la deuda continúa aumentando, el margen de maniobra del nuevo Gobierno se reduciría considerablemente. Una mayor proporción de los ingresos tendría que destinarse a atender obligaciones financieras, mientras la política monetaria podría enfrentar mayores dificultades para reducir las tasas si persisten las presiones inflacionarias.
El CARF ha planteado que, bajo un escenario de riesgo, la deuda neta podría alcanzar alrededor de 67,3 % del PIB y que estabilizarla en ese nivel exigiría posteriormente un superávit primario superior al 2 % del PIB. Esa advertencia muestra la magnitud del ajuste que podría ser necesario si no se corrige oportunamente la trayectoria fiscal. (Carf)
Por el contrario, si durante 2027 el Gobierno logra reducir el déficit mediante medidas permanentes, mejorar la eficiencia del gasto y proteger la inversión productiva, 2028 podría comenzar con una posición fiscal más sólida. En ese escenario, la deuda seguiría siendo elevada, pero el país tendría mejores condiciones para estabilizarla y reducir gradualmente su peso sobre la economía.
La diferencia entre ambos caminos no se observaría solamente en las cuentas del Ministerio de Hacienda. También podría reflejarse en el costo del crédito para empresas y hogares, en la capacidad del Gobierno para financiar infraestructura, en la confianza de los inversionistas y en la posibilidad de que el Banco de la República reduzca gradualmente su postura monetaria cuando las condiciones inflacionarias lo permitan.
La verdadera discusión: qué deuda y qué inversión
El debate público suele presentar la deuda y la inversión como dos destinos enfrentados del presupuesto. Pero esa lectura es demasiado simple.
La deuda puede financiar inversión productiva y convertirse en una herramienta de desarrollo cuando el retorno económico de los proyectos permite aumentar la capacidad futura de pago. Del mismo modo, una inversión mal ejecutada puede generar poco crecimiento y convertirse en un gasto sin retorno suficiente.
La pregunta correcta es, por tanto, mucho más exigente: ¿qué deuda está financiando Colombia y qué activos está construyendo con ella?
Si una parte del endeudamiento financió infraestructura que aumenta la productividad, el país puede obtener beneficios durante décadas. Si, en cambio, la deuda financia principalmente gasto corriente que desaparece una vez ejecutado, el Estado queda con la obligación financiera pero sin un activo productivo equivalente.
Esta distinción debería ocupar un lugar central en el debate presupuestal de 2027.
Una oportunidad para cambiar la lógica del presupuesto
El Congreso tiene la posibilidad de modificar la composición del proyecto durante su trámite. La discusión del PGN 2027 apenas comienza y las comisiones económicas ya iniciaron el análisis de la propuesta de $634,9 billones. (Senado de la República)
La oportunidad, entonces, no consiste simplemente en aumentar o reducir una partida. Consiste en preguntarse qué combinación de gasto, ingresos, deuda e inversión puede darle a Colombia mayor estabilidad durante los próximos años.
El país necesita recuperar disciplina fiscal porque una deuda creciente no es sostenible indefinidamente. Pero esa disciplina no debería construirse sacrificando de manera indiscriminada la inversión que puede aumentar la productividad y el crecimiento.
Tampoco sería responsable trasladar el problema hacia el futuro mediante más endeudamiento sin una fuente permanente de ingresos que lo respalde.
La alternativa más sólida parece encontrarse en un punto más difícil, pero económicamente más razonable: reducir el gasto improductivo, mejorar el recaudo, administrar mejor la deuda y proteger la inversión que tenga capacidad comprobada de generar crecimiento.
Colombia no necesita simplemente un presupuesto más grande ni uno más pequeño. Necesita un presupuesto que produzca mejores resultados.
Porque la verdadera pregunta que debería acompañar el debate de los $634,9 billones no es cuánto dinero gastará el Estado durante 2027, sino qué capacidad económica estará construyendo con esos recursos para que en 2028 tenga una economía más productiva, mayores ingresos y una deuda que pueda manejar sin sacrificar nuevamente la inversión.
En últimas, el desafío fiscal no consiste en escoger entre deuda o inversión. Consiste en conseguir que el gasto público de hoy no termine hipotecando el crecimiento de mañana.